
【长者骗案/长者防骗】最近发生多宗银行职员疑误导长者「续定期」变买储蓄保险,个案愈揭愈多!如近期一对70岁夫妇被游说购入312万保险,保单锁死20年才保本;65岁退休婆婆误堕保费融资陷阱,孭500万巨债,作家林妙茵亦在专栏中分享母亲亦险中招的个案。不少长者认为大银行就信得过,对银行职员多一份信任,偏偏有职员以不良手法诈骗及误导长者签下巨额保险。本文为大家拆解长者投资注意事项,长者防骗必知!
长者银行「续定期」变买保险个案愈揭愈多
近年银行不良销售手法针对长者个案不断增加,不少长者原本只想做定期存款,却被职员游说购买长年期储蓄保险,甚至保费融资产品,最终积蓄被锁死、甚至背负巨债。以下整合3个真实个案,呼吁长者及家人提高警觉。
个案一:70岁夫妇误信职员 312万积蓄全买储蓄保
近期,一对年近70岁的基层夫妇黎先生与黎太太,在2023年至2025年间被银行职员游说,合共购入价值超过40万美元(约312万港元)的储蓄人寿保险,几乎掏空毕生积蓄。
保单锁死20年 提早取消即蚀让
家人仔细研究保单后发现,若不计算非保证红利,保单需要至少20年才能保本。对于已届古稀之年的两老来说,根本遥遥无期。家人为求及时止蚀,决定取消其中一份2025年购买的保单,即使已缴付约2.3万美元,最终也只能取回约1.6万美元,白白损失7,000美元。
投保文件涉造假 学历资产全被夸大
事件最令人心寒的是,两位老人家根本不清楚自己购买的是什么产品。黎先生坦言自己对金融产品认知甚少,当初只是想做利息较高的定期存款。家人翻查文件后更发现惊人内情:
- 黎先生学历被填写为「中学」,但儿子指父亲其实不识字,只会签自己的名字
- 职业由「地盘工人」被写成「办公室文员」
- 资产被夸大至拥有200多万港元
- 黎太太资产竟被填报高达900多万港元
黎太太患有肺腺癌、曾两度开刀,记忆力差,对签署文件过程印象模糊。事主契女质疑银行在明知两老是弱势社群的情况下,为何仍能通过审核,并向他们推销如此高风险及高金额的产品。
银行初时拒赔偿 节目出街前急转弯
家人发现问题后,曾立即向涉事银行作出正式投诉,要求退款及赔偿。然而,银行最初以保单上有亲笔签名及已通过冷静期为由,断然拒绝。不过,事件在传媒报导曝光前夕出现戏剧性转折,就在节目播出前夕,事主契女突然收到银行通知,表示将会就事件作出「特殊处理」。
个案二:65岁退休婆婆误堕保费融资 孭500万巨债
65岁退休陈婆婆向本台《东张西望》求助,她是银行40年老客户,一向只做稳阵储蓄。2025年中,旧保单到期,银行职员以「6%折扣、每年8.5%回报」游说她投保,强调优惠只限月底。
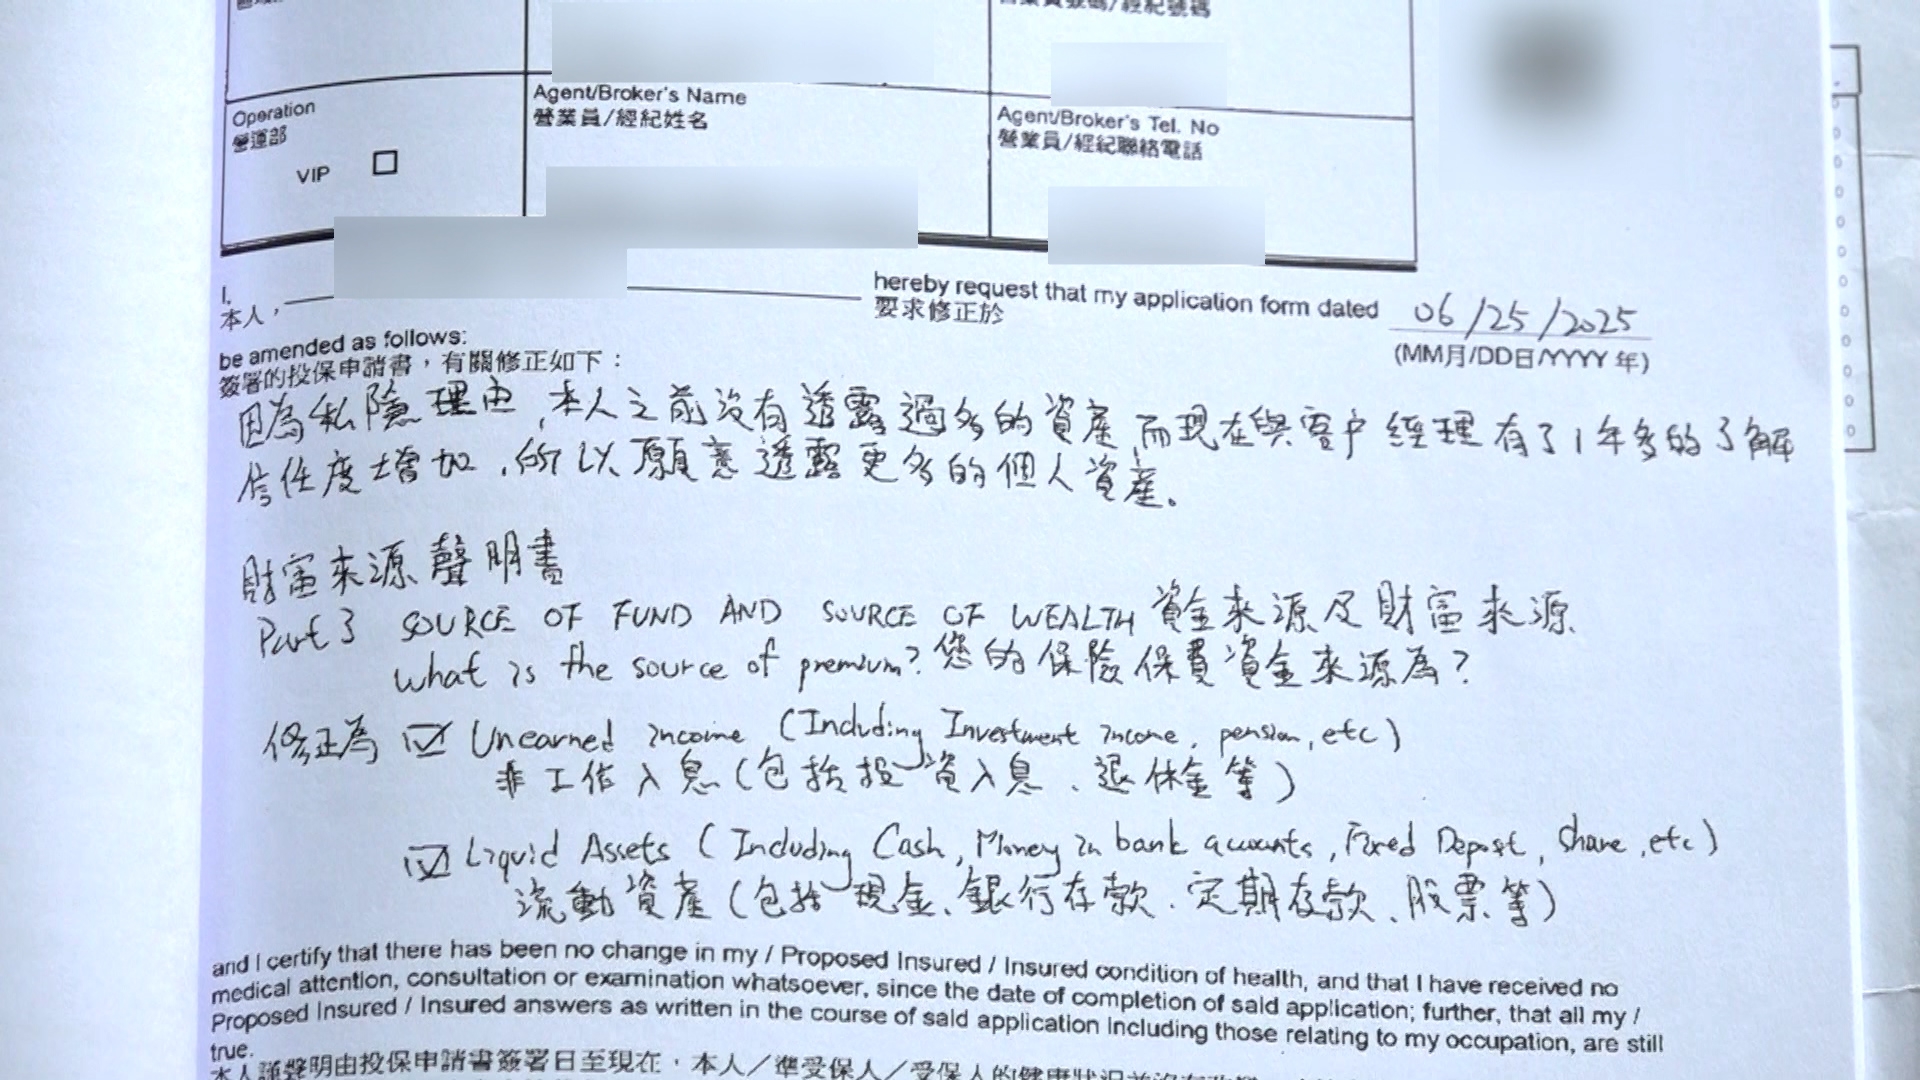 签单当日,陈婆婆被催促在平板电脑上快速签署所有文件,一日内签下保费高达100万美元(约780万港元)的终身寿险,背后牵涉一笔543万港元的「保费融资」贷款。两日后,银行再要求她签署「投保申请修正书」,其净流动资产申报金额突然被「上调」至1,999万港元——她极力反驳,自己根本没有这笔钱。
直至两个月后,陈婆婆发现户口被扣走9,207港元,才惊觉自己背负巨债,并已错过21日冷静期。这笔贷款属浮息,她试过一个月要还利息近2万港元。银行最初以「无客观证据」拒绝投诉,经媒体介入后才受压跟进。
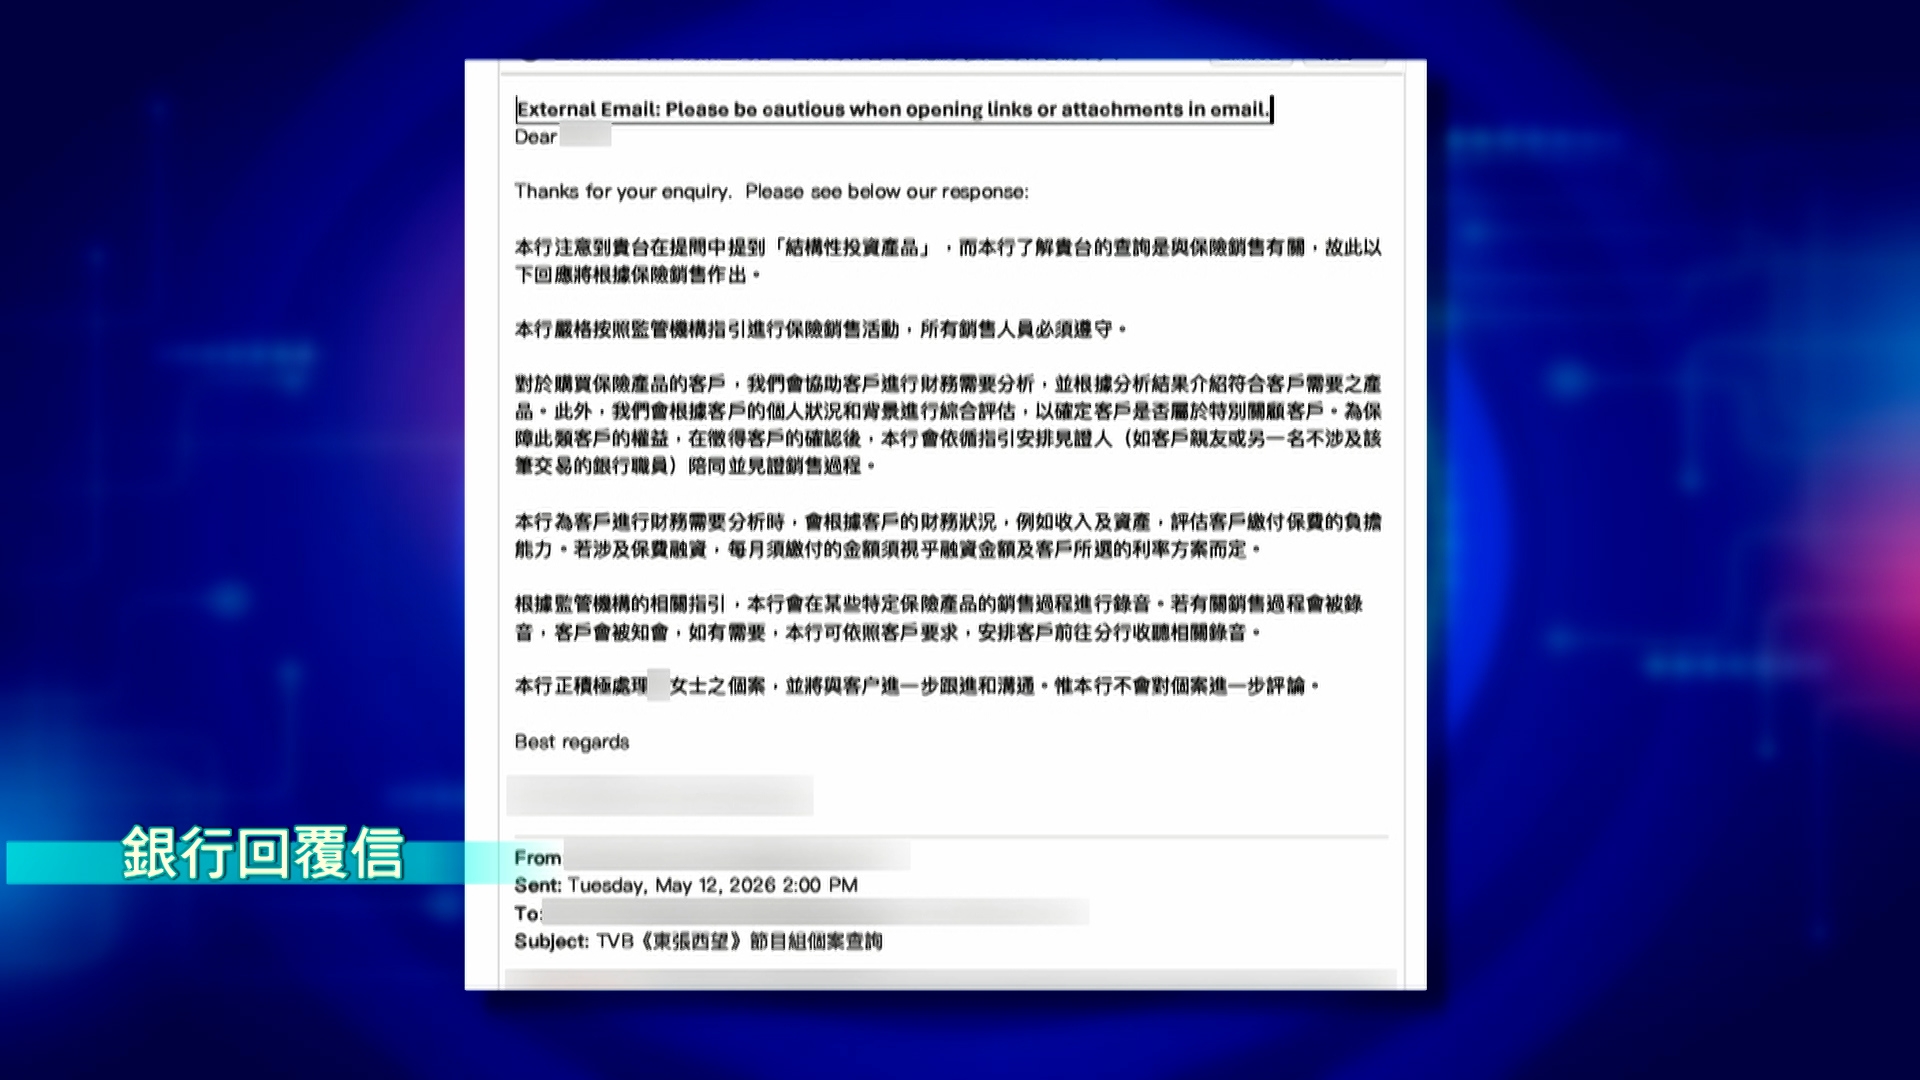
个案三:作家林妙茵母亲险中招 续定期变买储蓄保
作家林妙茵亦在《明报》专栏及个人Facebook分享亲身经历,指数月前母亲有一份定期存款到期,银行理财经理致电她,说「去分行倾利息会好啲」。林妙茵因工作无法陪同,千叮万嘱母亲「只去续定期,唔好俾人sell嘢」。母亲信心满满地说「今次一定一定只续定期」。
结果呢?母亲回家后传来口讯:「我续咗份定期啦,今次续咗5年呀,高息啲㗎。」林妙茵一听即知出事——「现在哪有高息的5年定期存款?」
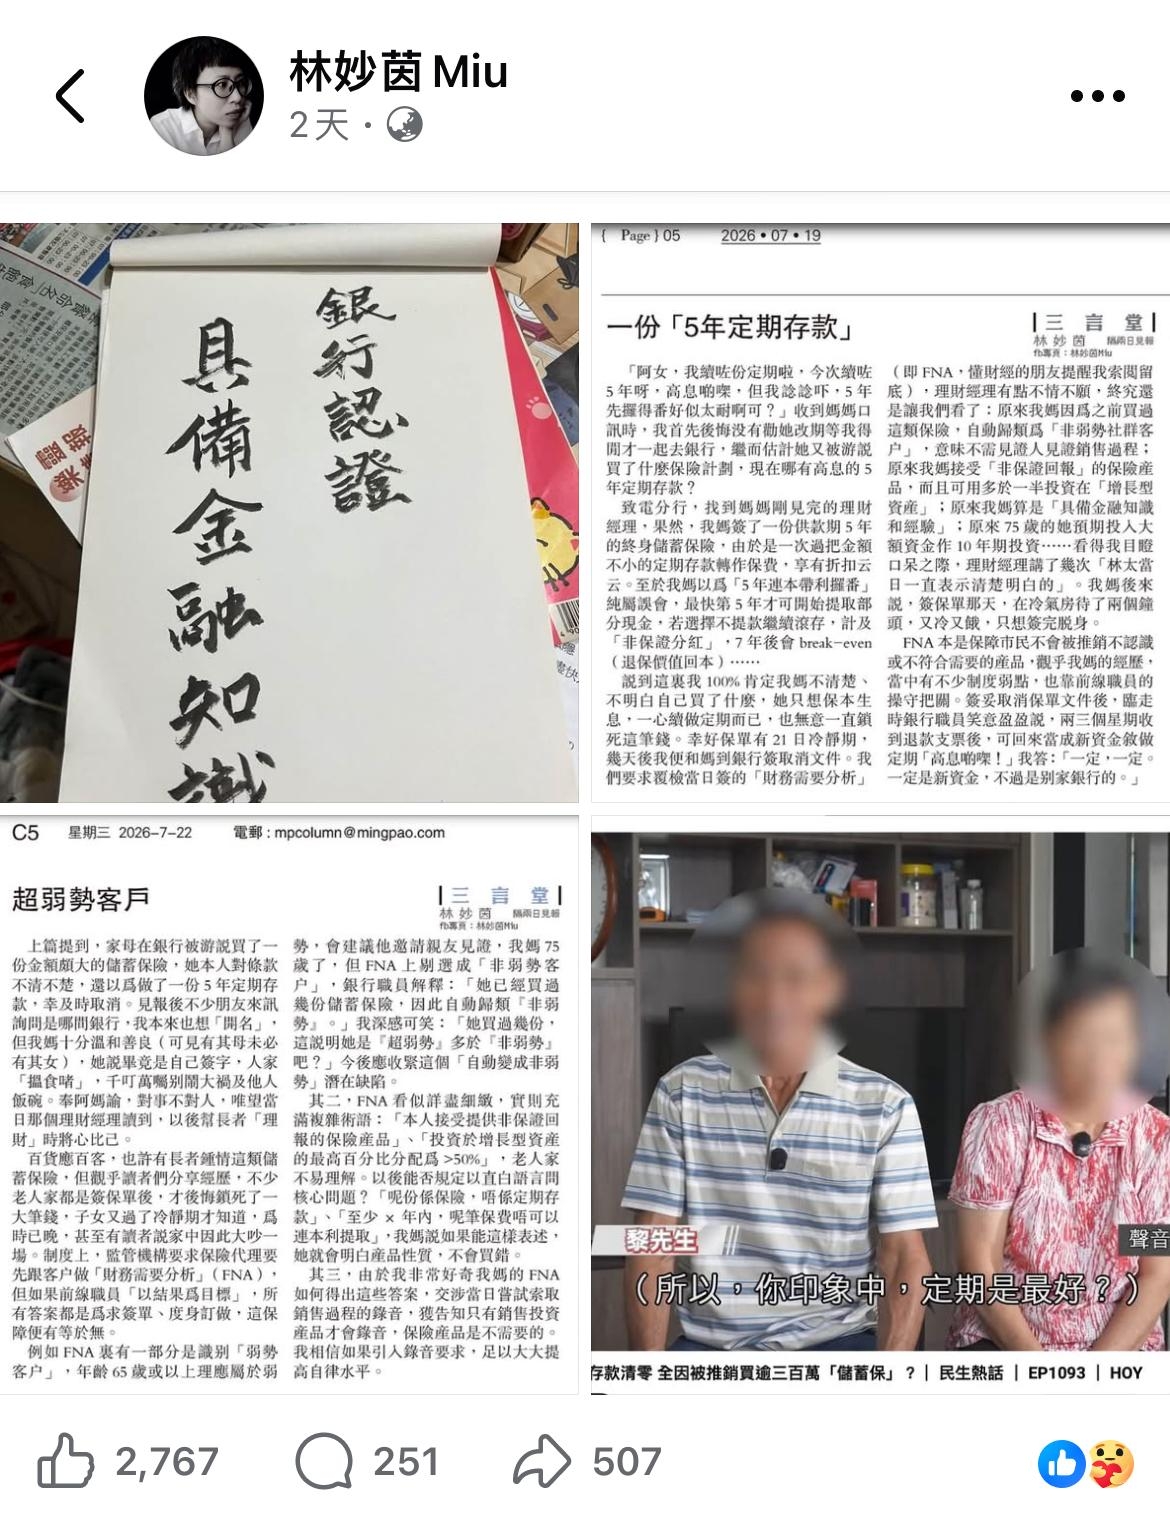
与银行职员沟通时发现的无理事件
林妙茵发现母亲买的是储蓄保险后,与银行职员展开交涉,过程中发现多项令人愤怒的无理情况:
- 第一,职员坚称「呢个就系定期存款」。 即使林妙茵指出保单条款列明是保险产品,职员仍以「同定期一样」作辩解,拒绝承认误导。
- 第二,职员反问「你阿妈签咗名㗎,你知唔知?」 将责任推给一位七十多岁、对金融产品毫无认知的长者,完全无视销售过程中应有的讲解义务。
- 第三,当林妙茵要求解释为何5年不能取款,职员支吾以对。 林妙茵在文中质疑:「5年先攞得番好似太耐啊可?」——这正是长者最需要的流动性,却被职员刻意淡化。
林妙茵最终成功在冷静期内取消保单,取回款项。她其后撰文称,不少朋友来讯询问是哪间银行,但她母亲温和善良,说「人家揾食啫」,叮嘱别闹大。林妙茵唯有寄语那位理财经理:「以后帮长者『理财』时将心比己。」
长者投资注意事项 家人必睇7大自保贴士
1. 分清「定期存款」与「储蓄保险」
定期存款受存款保障计划保障,可随时提取(或到期提取);储蓄保险是保险产品,提早退保会损失本金,且回报并非保证。签署任何文件前,必须问清楚:「这是定期存款,还是保险?」
2. 留意冷静期权利
一般储蓄保险设有21日冷静期,投保人在期限内取消保单,可以全数取回已付保费。若错过冷静期,提早退保可能损失大部分本金。
3. 保费融资涉杠杆风险 退休人士不宜
保费融资涉及借贷,利率浮动,若息口上升,利息负担会急升,甚至面临「Call Loan」风险。退休人士收入有限,不适合承担此类杠杆产品。
4. 家人陪伴长者去银行
如长者要处理大额存款或投资,家人应尽量陪同,协助了解产品内容,避免长者被误导。
5. 要求银行提供书面产品说明
长者或家人应主动要求银行提供书面说明,确认产品性质、锁定期、退保条款及是否涉及借贷。若职员拒绝提供或含糊其辞,应立即离开。或要求把文件拿回家签。
6. 保留所有文件及记录
保留保单、投保文件、银行职员的通讯记录(如WhatsApp截图),一旦发现问题,可作为投诉证据。
7. 善用「弱势客户」保障权益
年满65岁客户通常被列为「弱势客户」,银行销售时须更严格审查,并应询问是否需要家人陪同。投诉时可强调长者属弱势客户、产品不适切,要求重听销售录音。
长者防骗3大关键
1. 唔好贪高息:回报越高,风险越大,切勿被「限时优惠」冲昏头脑
2. 唔好急住签:带回家与家人商量,看清楚条款才签署
3. 唔好怕问:不明白就问到明白,有怀疑就拒绝
【延伸阅读】
长者骗案|冒充房屋署职员家访 乘机套取长者个人资料 长者三招免受骗/附房署家访守则
新型骗案|七旬翁被内地旅游局告知 被用盗回乡证失1200万/警方:小心3个电话字头!
长者骗案|82岁婆婆被骗420万 原来误堕伪冒Now/HOY TV续订Netflix钓鱼短讯骗局
长者骗案|81岁老妇网恋「驻港军官」失500万 十日40宗网恋骗案累计骗4千万 55+岁中年妇高危
长者骗案|华仔80岁婆婆级Fans 收「刘德华」短讯氹买礼品卡 五个月内损失12万 五大长者防骗贴士
长者骗案|YouTube网红糖尿病专家「陈志明医师」证实AI生成 长者小心网上虚假健康资讯!
长者骗案|银行都会呃你钱?最新「中银生活」假冒短讯索6万元续约 诱导开屏幕分享转走100万港元