
事主 65 岁,明明已退休、没有收入,但临老才来买 100 万美元的保单?!
阿婆叫苦:「怎么办?我每个月供款,想想我哪有这么长命!」
最离奇的是,供款有时九千,有时变成一万九千元,金额非常飘忽!
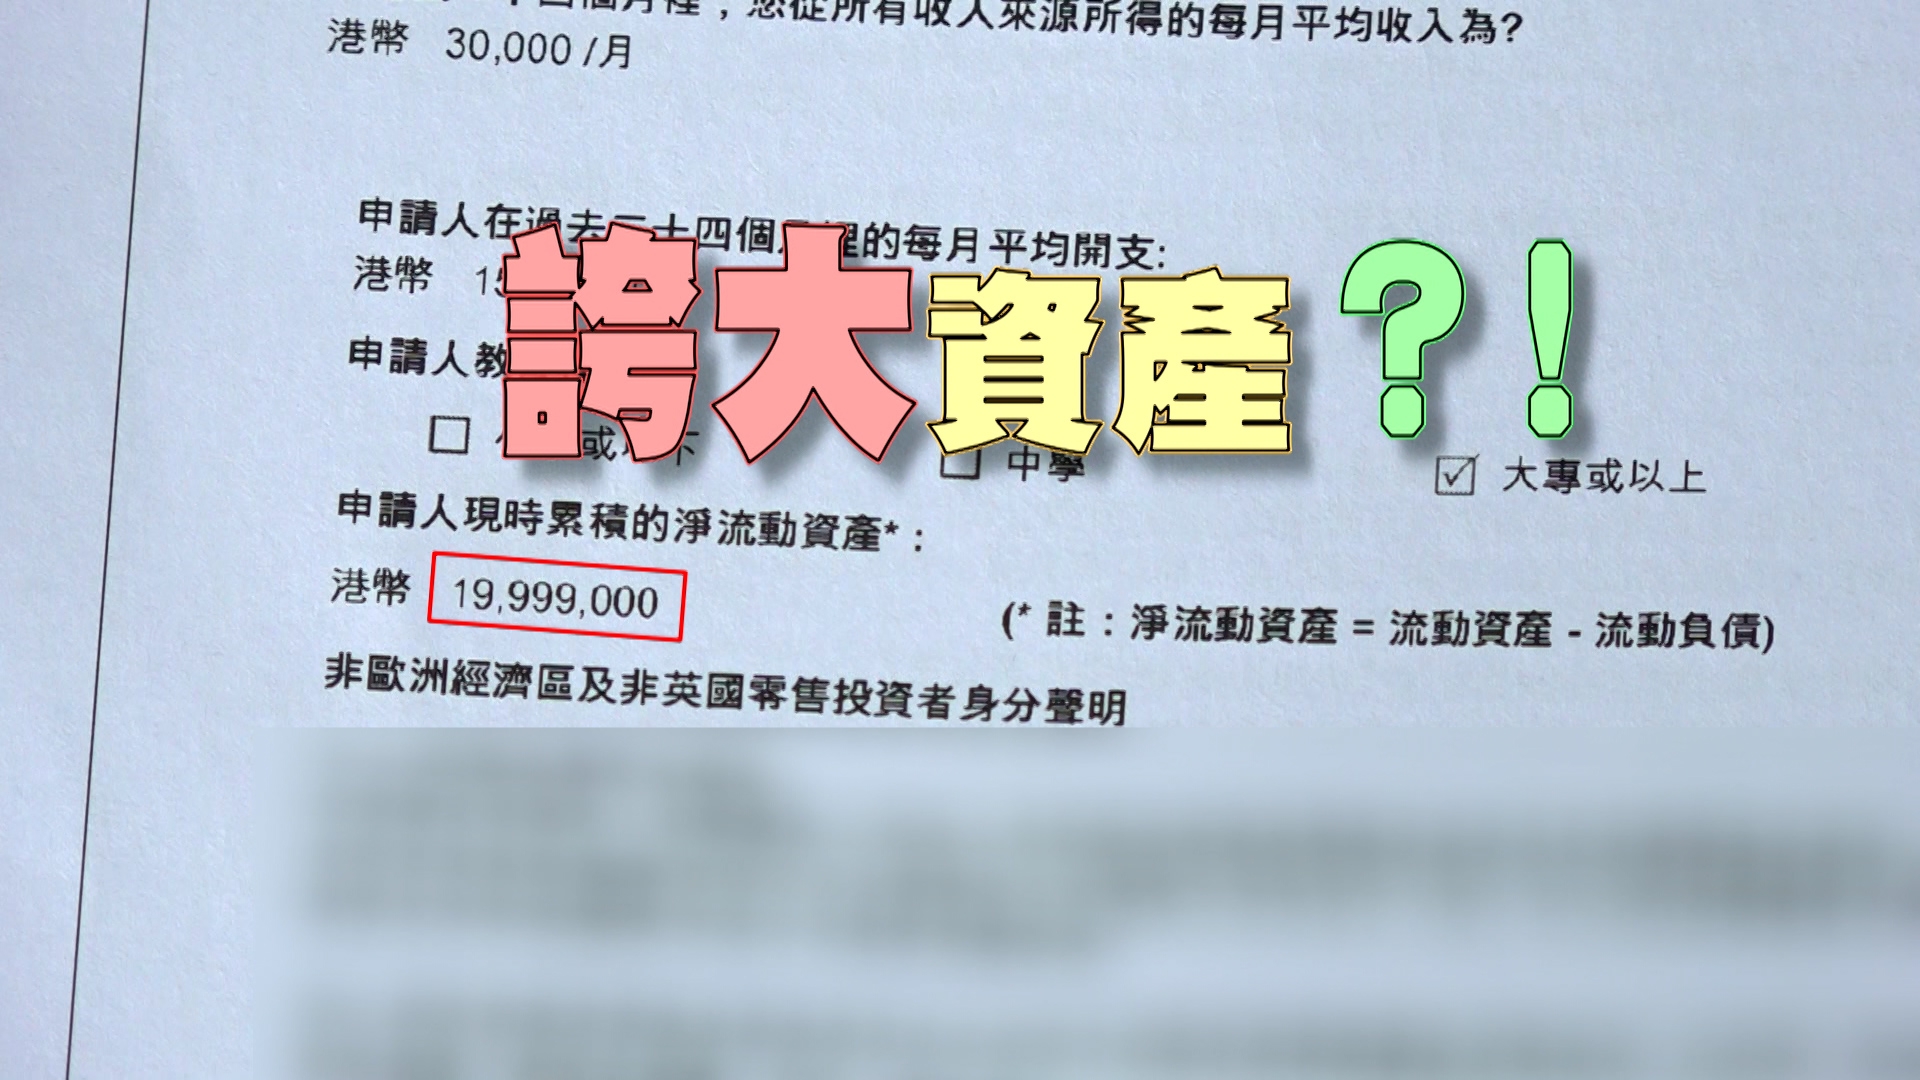
事主陈婆婆(化名)向东张主持黎宽怡表示,里面写他有两千万资产,但她根本没可能有两千万。
看保单细节,更加疑点重重!
大律师陆伟雄接受东张主持何沛珈访问时表示,质疑该保单有效性,有人欺骗婆婆,涉嫌诈骗。
究竟有没有人骗婆婆?要由去年 6月说起。
陈婆婆当时成功将一份 150 万港元的旧保险供满,本来可以取钱出来做养老金,但银行职员就推销她买一份「一百万大额保险」。
陈婆婆表示,该保险计划是两名银行职员找她,指一份保险快到期,再买另一份保险有优惠。对方多次强调回报逹八厘半,每个月供七千八多元。
陈婆婆心想七千多元都可以负担,回报有八厘半很化算。但这份储蓄保险,保费需要100 万美元,相当于接近八百万港元。
陈婆婆钱不够,职员就游说她做「保费融资」,即婆婆只需支付一部份保费,其余不够就问银行借贷,跟买楼概念相似。
陈婆被游说下,在ipad签名买了新保险。
保单供到第四期,陈婆婆发觉不对路。金额很飘忽,由九千多元升到一万九千元不等,她立即去银行问职员:到底发生甚么事?
对方叫她不用担心,稍后会减息。但到下个月收到供款单又是这样,陈婆婆感到晴天霹雳!
保险比较平台CEO Dennis接受东张主持何沛珈访问时,分析陈婆婆保单,他指事主买了一张100 万美金保单,拿出30 万美金,向银行借70万美金。有点像借钱供楼。
但陈婆婆供款为何这么浮动?银行职员向她解释这个叫 HIBOR H+1。
Dennis指, HIBOR 其实叫做银行同业拆息,即银行与银行之间借钱,利息浮动可以很高。以去年做例子,头几个月约4厘,到6月跌至0.68厘,所以当时还息低,但好快就升返到 3.5 厘,令供款由几千元一下变成几万元。
陈婆婆表示,印象中银行职员没有跟她讲过相关风险。
购买这类高风险结构性投资产品时,理论上职员需要同顾客做财务分析。婆婆表示当时保单上的资料是由职员帮她填,而手写字的修正都是由职员填写。
事主称,一个月收入多少,支出多少,对方完全没有问她。之后亲戚看合约内容,对方称认识事主一年多,但事主指不是。两名银行职员在2025年1月才到这间分行。此内容失实。
合约写著「因为私隐理由,婆婆本人之前没有透露过多的资产,而现在与客户经理认识有一年多,信任度增加,所以愿意透露更多个人资产」。还修正了婆婆保费资金来源为:非工作入息及流动资产。
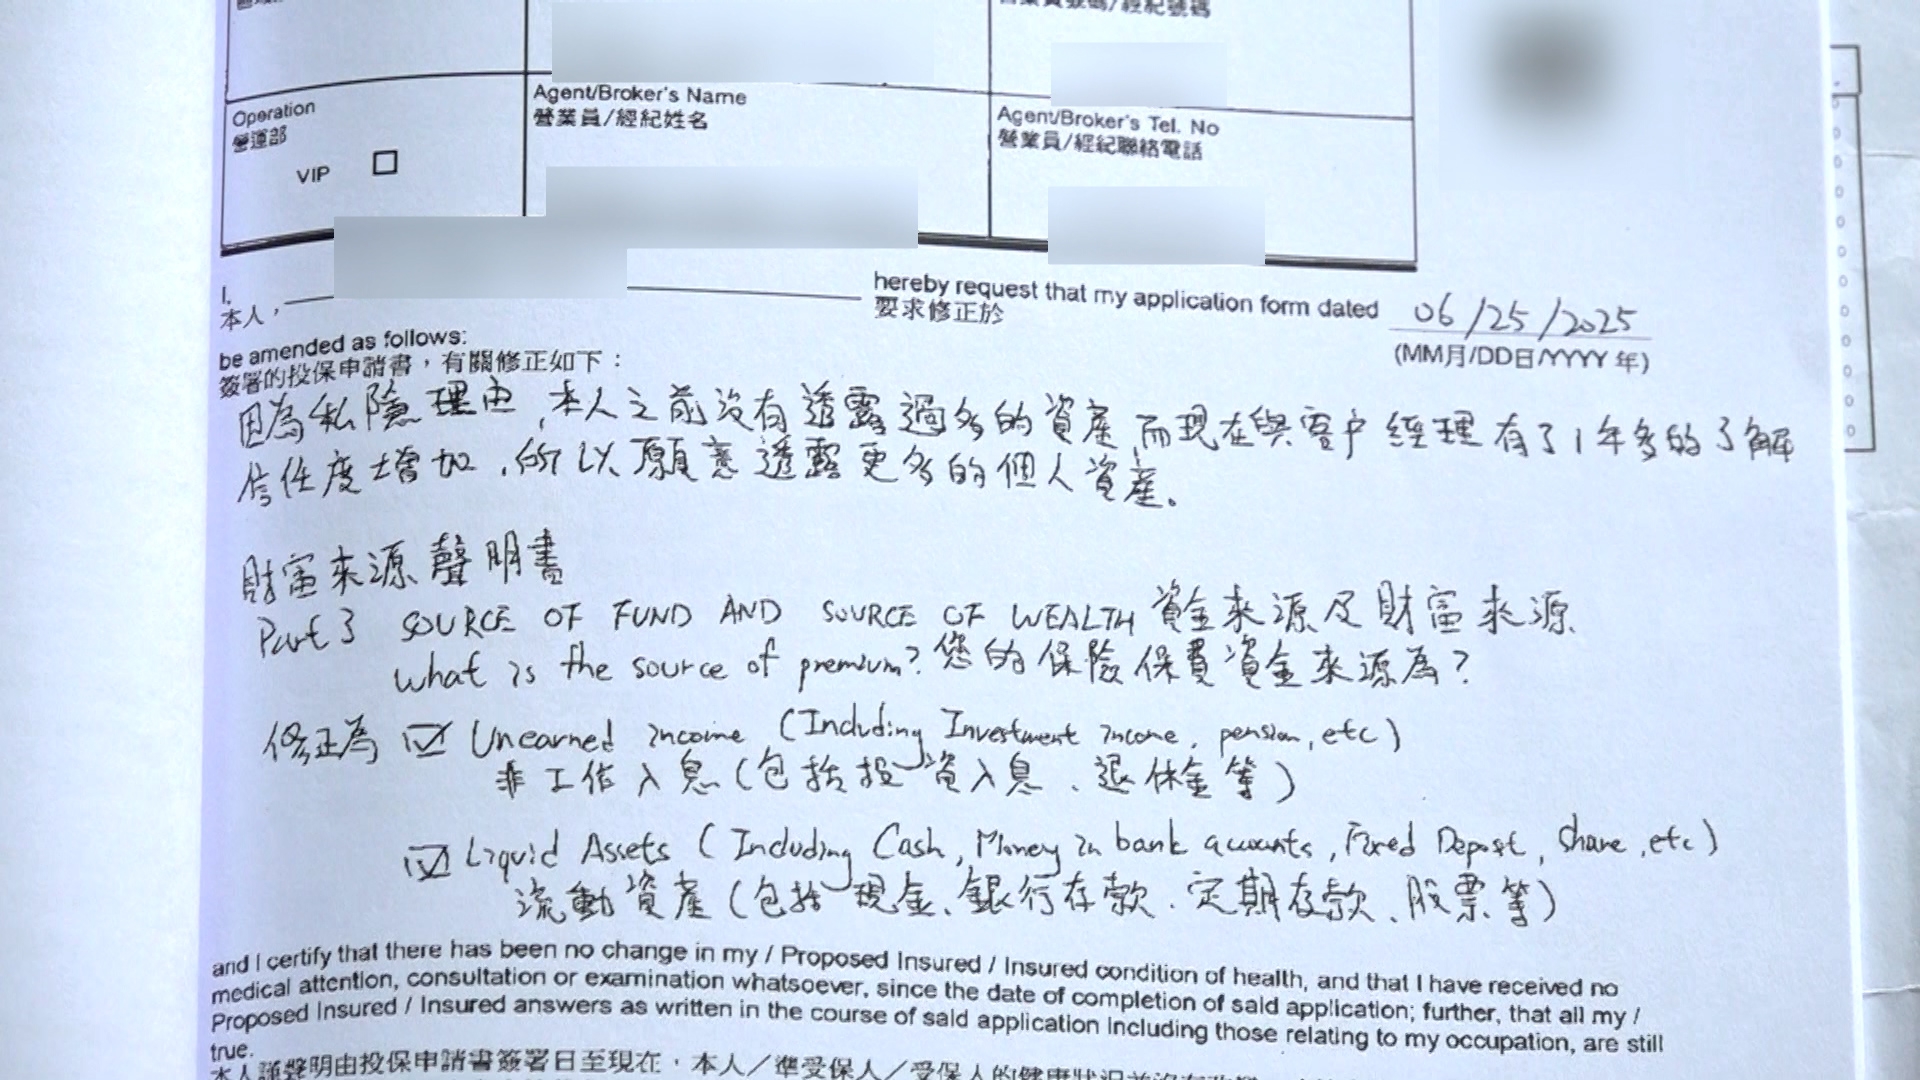
陆大状指,相关人士写认识婆婆一年几,有误导成份。
陈婆婆对于保单写她有2000千万资产,她直言:哪有这么多钱呀!
陆大状指,阿婆也是受害者,没想过职员帮她作大资产,也骗了保险公司,相关职员干犯欺诈罪,最高刑罚可判14年监禁。
本来一份保障未来的保单,变成重担。陈婆婆哭诉:害怕供不起,又怕被家人责骂,很㥬惶。
陈婆婆的亲戚帮她寄信去涉事银行投诉,包括对银行职员的指控。但今年3月收到银行回信,指控不成立。
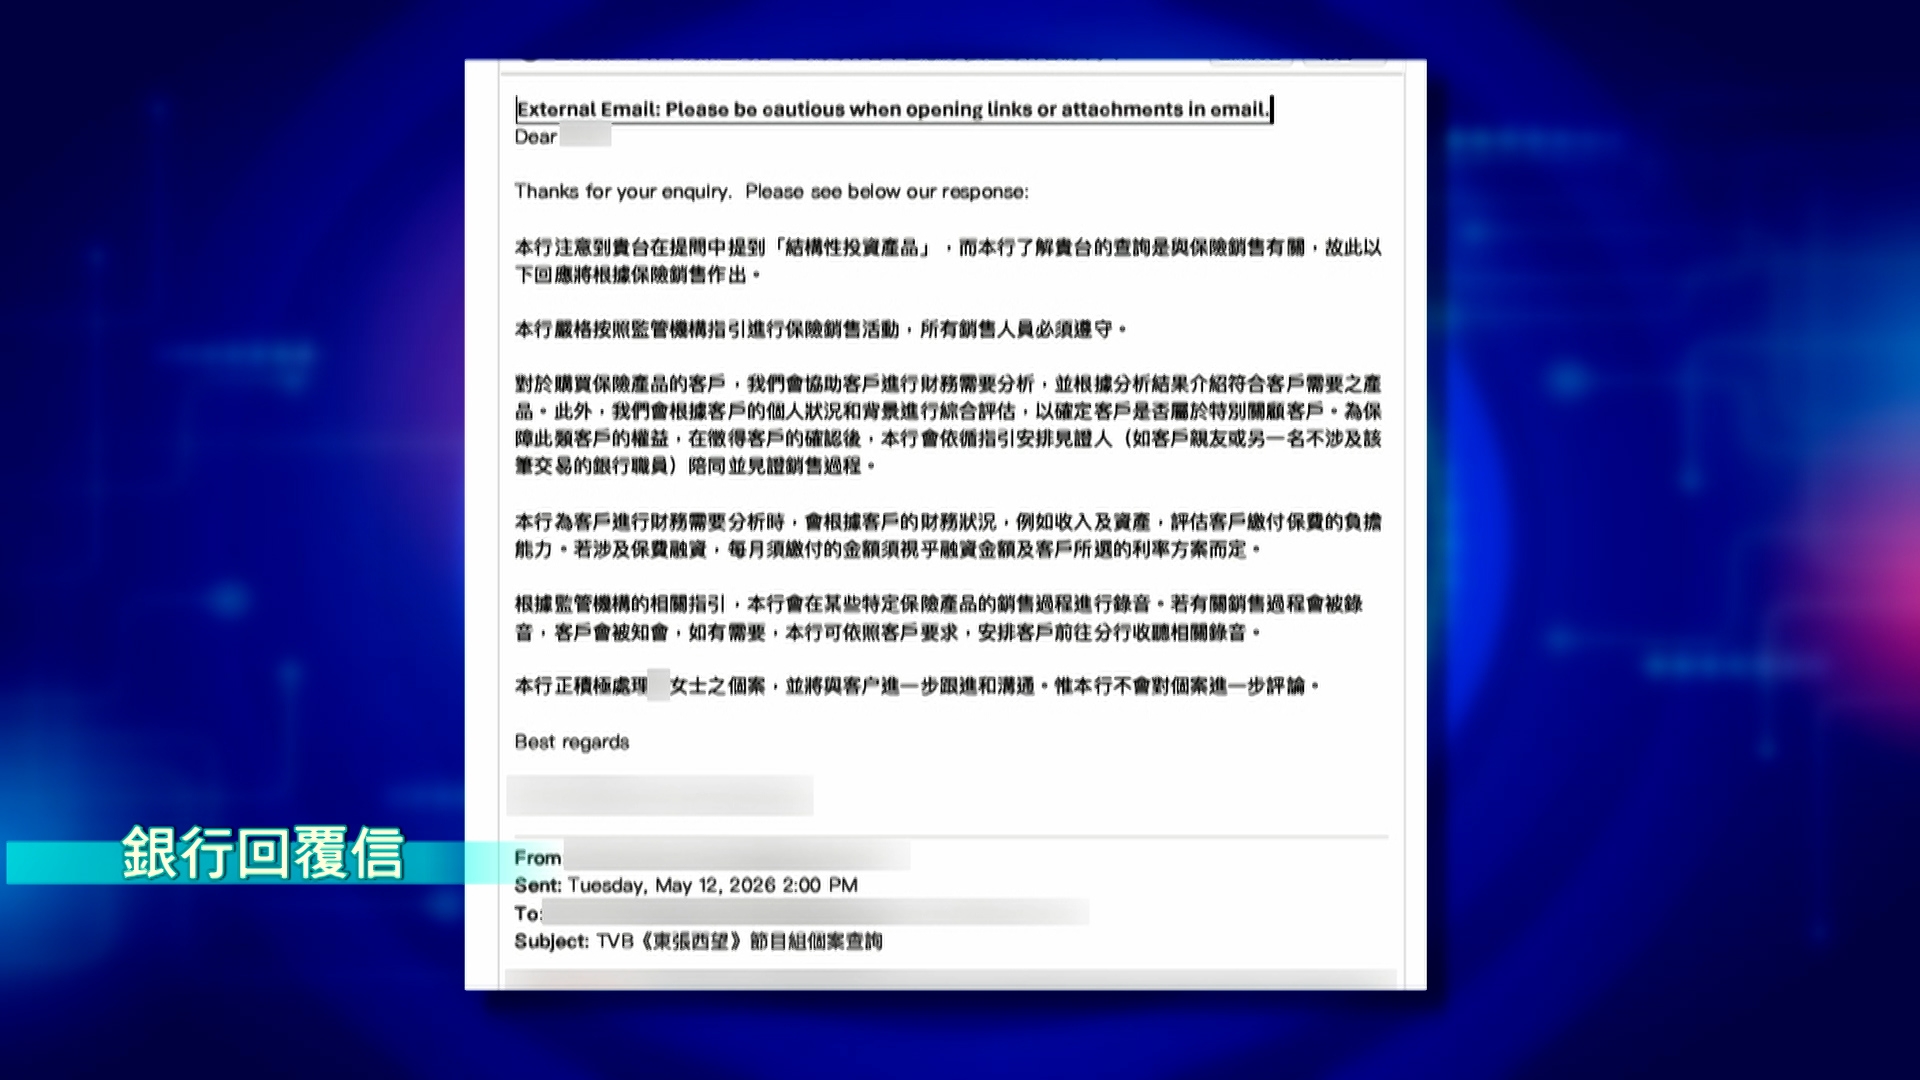
东张去信涉事银行查询,回复指本行严格按照监管机构指引进行保险销售活动,并根据客户财务状况,评估客户负担能力。而本行会在特定保险产品的销售过程进行录音。如有需要,本行可依照客户要求,安排客户收听相关录音。本行正积极处理陈婆婆个案,会与客户进一步跟进同沟通。
其实,现时长者在购买保险时,有没有受到法律保护呢?
陆大状表示,金管局或者保监局明确有指引,要求银行或金融机构对长者提供分析,要了解长者有没有收入能力还款。
陆大状建议事主可向金管局同保监局投诉。若证据显示涉及诈骗,就应报警处理。
而金管局发言人回应东张表示,不评论个别个案,但强调银行销售保险和保费融资时,必须遵守指引、评估客户负担能力,并披露利率波动同杠杆风险。如市民怀疑银行职员操守有缺失,可向当局投诉。