
【長者騙案/長者防騙】最近發生多宗銀行職員疑誤導長者「續定期」變買儲蓄保險,個案愈揭愈多!如近期一對70歲夫婦被游說購入312萬保險,保單鎖死20年才保本;65歲退休婆婆誤墮保費融資陷阱,孭500萬巨債,作家林妙茵亦在專欄中分享母親亦險中招的個案。不少長者認為大銀行就信得過,對銀行職員多一份信任,偏偏有職員以不良手法詐騙及誤導長者簽下巨額保險。本文為大家拆解長者投資注意事項,長者防騙必知!
長者銀行「續定期」變買保險個案愈揭愈多
近年銀行不良銷售手法針對長者個案不斷增加,不少長者原本只想做定期存款,卻被職員游說購買長年期儲蓄保險,甚至保費融資產品,最終積蓄被鎖死、甚至背負巨債。以下整合3個真實個案,呼籲長者及家人提高警覺。
個案一:70歲夫婦誤信職員 312萬積蓄全買儲蓄保
近期,一對年近70歲的基層夫婦黎先生與黎太太,在2023年至2025年間被銀行職員遊說,合共購入價值超過40萬美元(約312萬港元)的儲蓄人壽保險,幾乎掏空畢生積蓄。
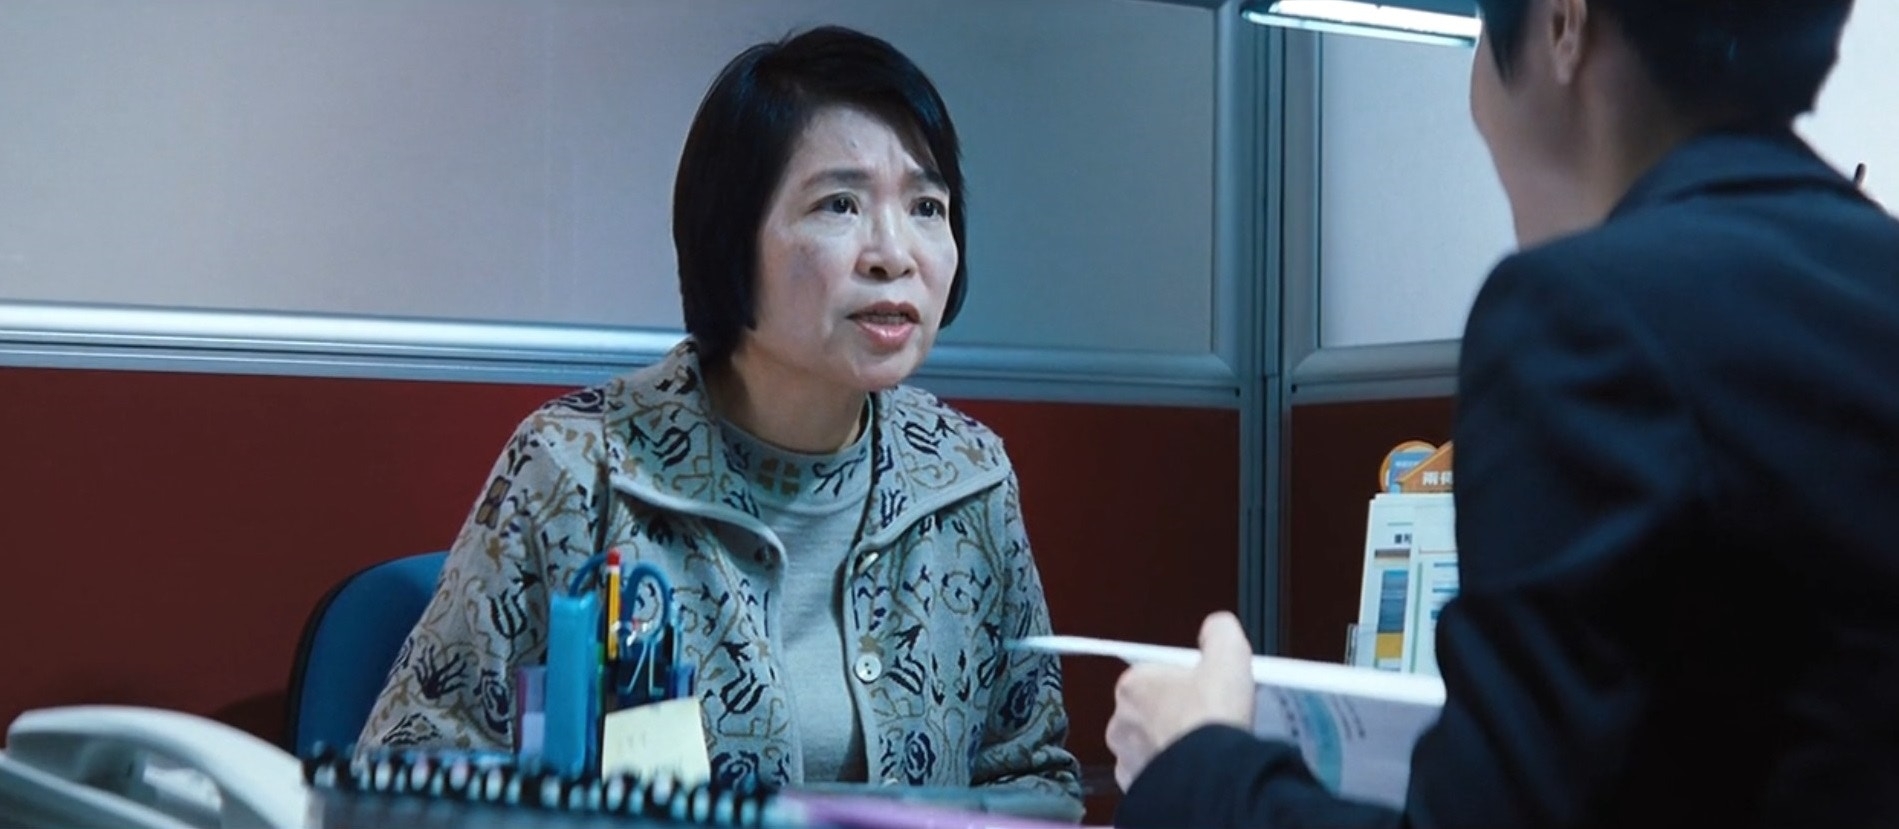
保單鎖死20年 提早取消即蝕讓
家人仔細研究保單後發現,若不計算非保證紅利,保單需要至少20年才能保本。對於已屆古稀之年的兩老來說,根本遙遙無期。家人為求及時止蝕,決定取消其中一份2025年購買的保單,即使已繳付約2.3萬美元,最終也只能取回約1.6萬美元,白白損失7,000美元。
投保文件涉造假 學歷資產全被誇大
事件最令人心寒的是,兩位老人家根本不清楚自己購買的是什麼產品。黎先生坦言自己對金融產品認知甚少,當初只是想做利息較高的定期存款。家人翻查文件後更發現驚人內情:
- 黎先生學歷被填寫為「中學」,但兒子指父親其實不識字,只會簽自己的名字
- 職業由「地盤工人」被寫成「辦公室文員」
- 資產被誇大至擁有200多萬港元
- 黎太太資產竟被填報高達900多萬港元
黎太太患有肺腺癌、曾兩度開刀,記憶力差,對簽署文件過程印象模糊。事主契女質疑銀行在明知兩老是弱勢社群的情況下,為何仍能通過審核,並向他們推銷如此高風險及高金額的產品。
銀行初時拒賠償 節目出街前急轉彎
家人發現問題後,曾立即向涉事銀行作出正式投訴,要求退款及賠償。然而,銀行最初以保單上有親筆簽名及已通過冷靜期為由,斷然拒絕。不過,事件在傳媒報導曝光前夕出現戲劇性轉折,就在節目播出前夕,事主契女突然收到銀行通知,表示將會就事件作出「特殊處理」。
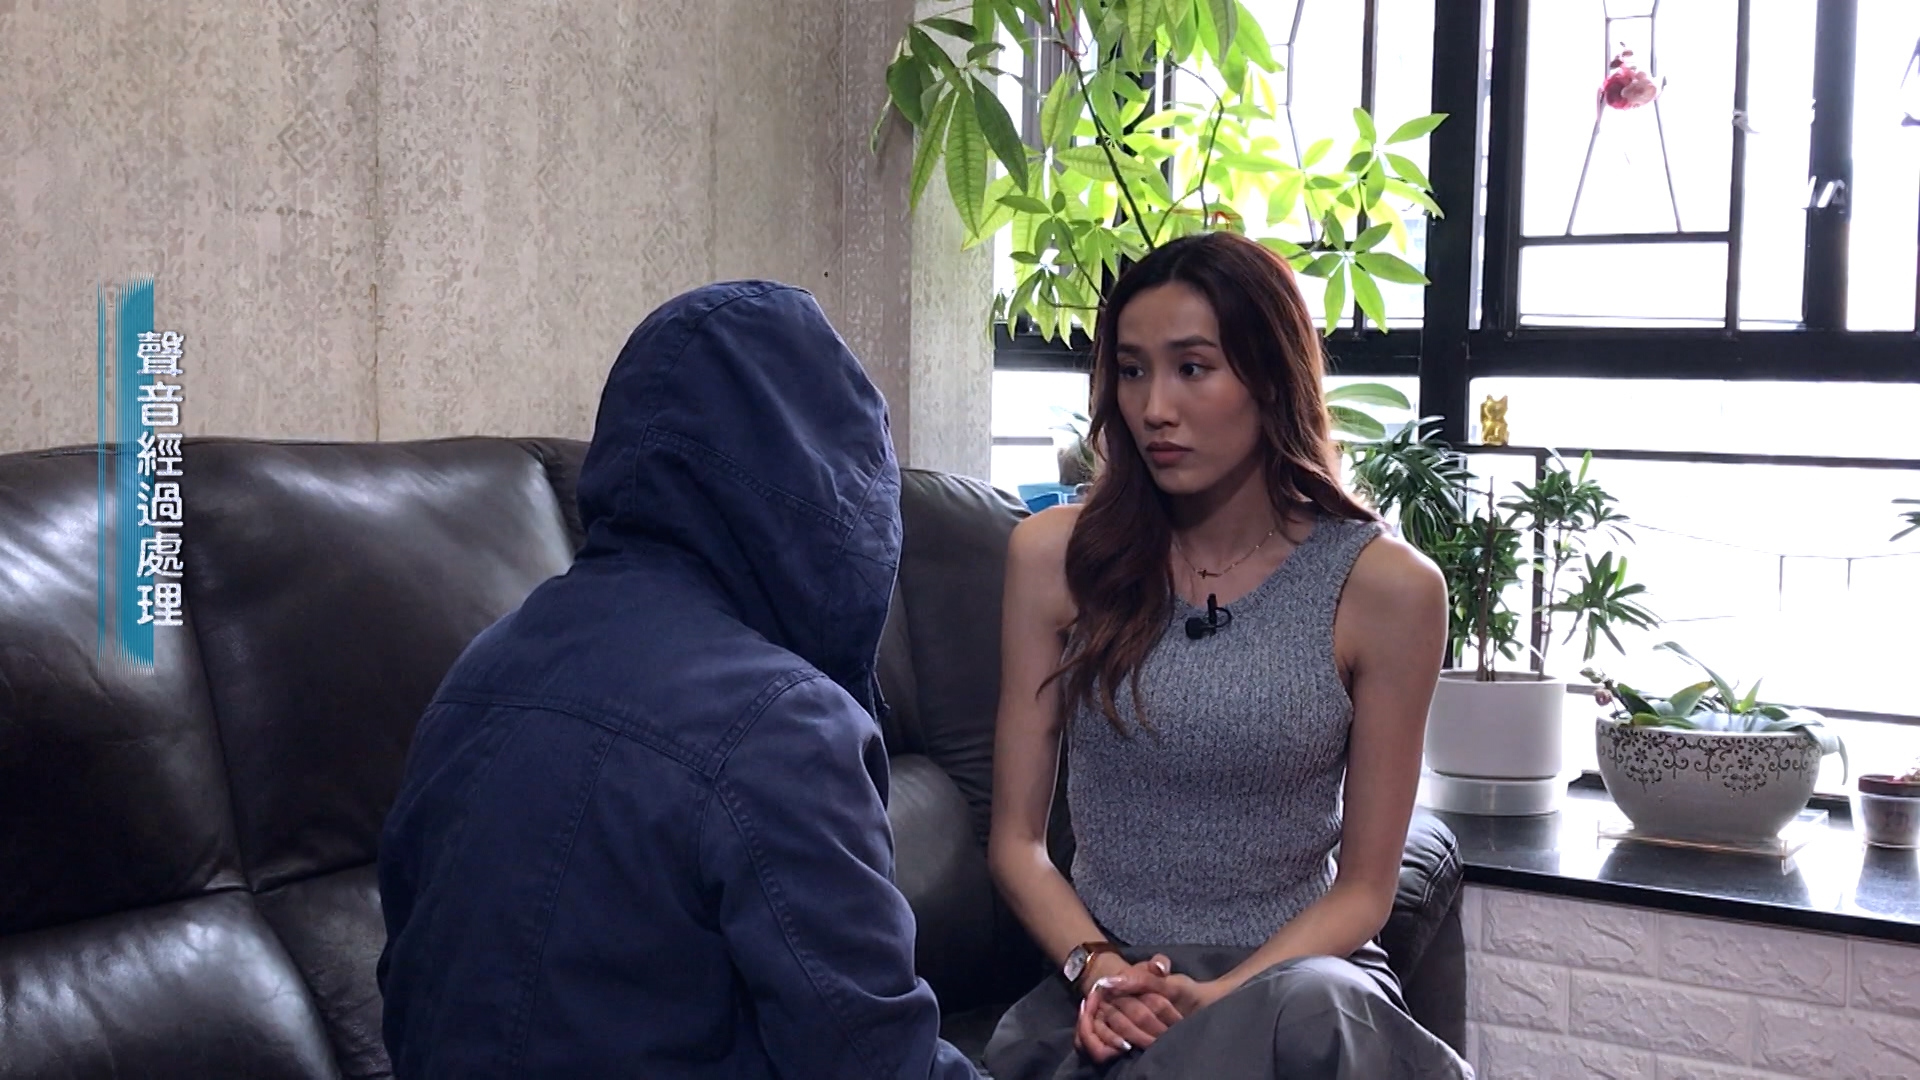
個案二:65歲退休婆婆誤墮保費融資 孭500萬巨債
65歲退休陳婆婆向本台《東張西望》求助,她是銀行40年老客戶,一向只做穩陣儲蓄。2025年中,舊保單到期,銀行職員以「6%折扣、每年8.5%回報」游說她投保,強調優惠只限月底。
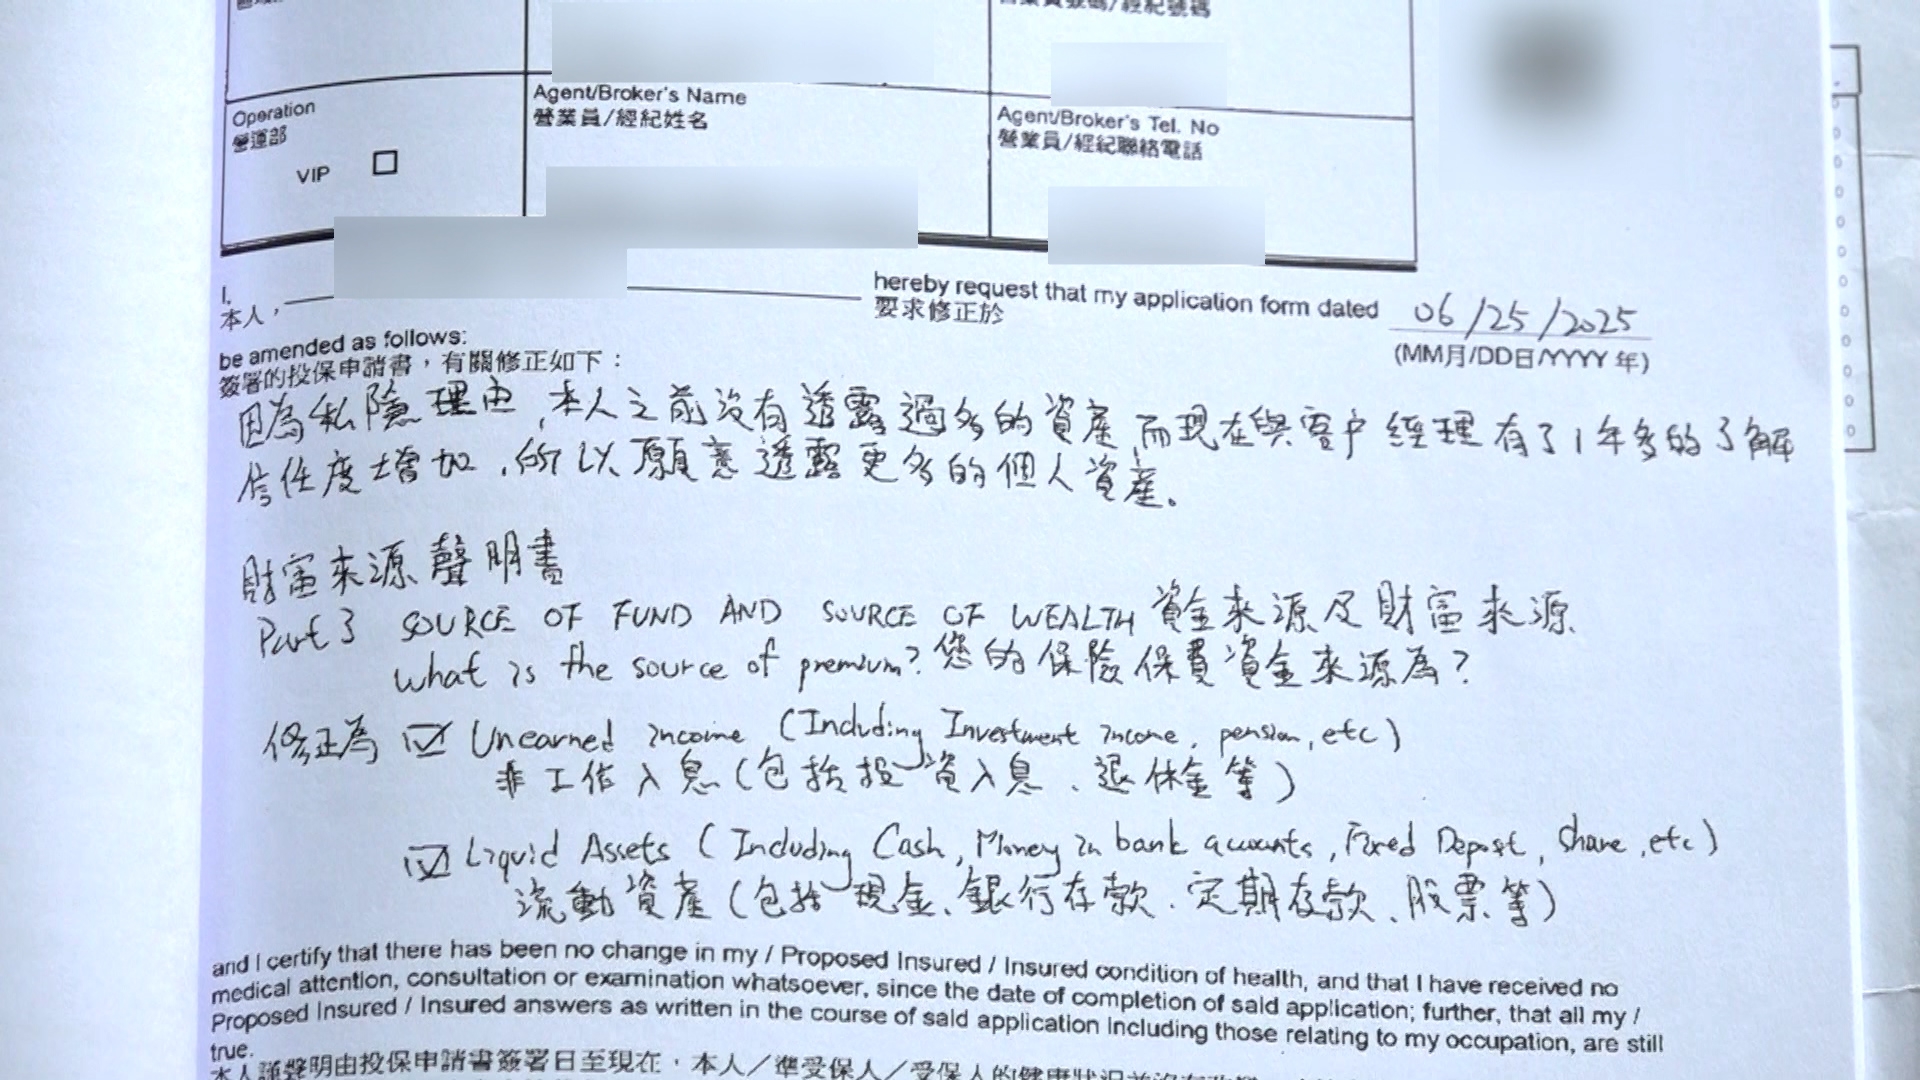 簽單當日,陳婆婆被催促在平板電腦上快速簽署所有文件,一日內簽下保費高達100萬美元(約780萬港元)的終身壽險,背後牽涉一筆543萬港元的「保費融資」貸款。兩日後,銀行再要求她簽署「投保申請修正書」,其淨流動資產申報金額突然被「上調」至1,999萬港元——她極力反駁,自己根本沒有這筆錢。
直至兩個月後,陳婆婆發現戶口被扣走9,207港元,才驚覺自己背負巨債,並已錯過21日冷靜期。這筆貸款屬浮息,她試過一個月要還利息近2萬港元。銀行最初以「無客觀證據」拒絕投訴,經媒體介入後才受壓跟進。
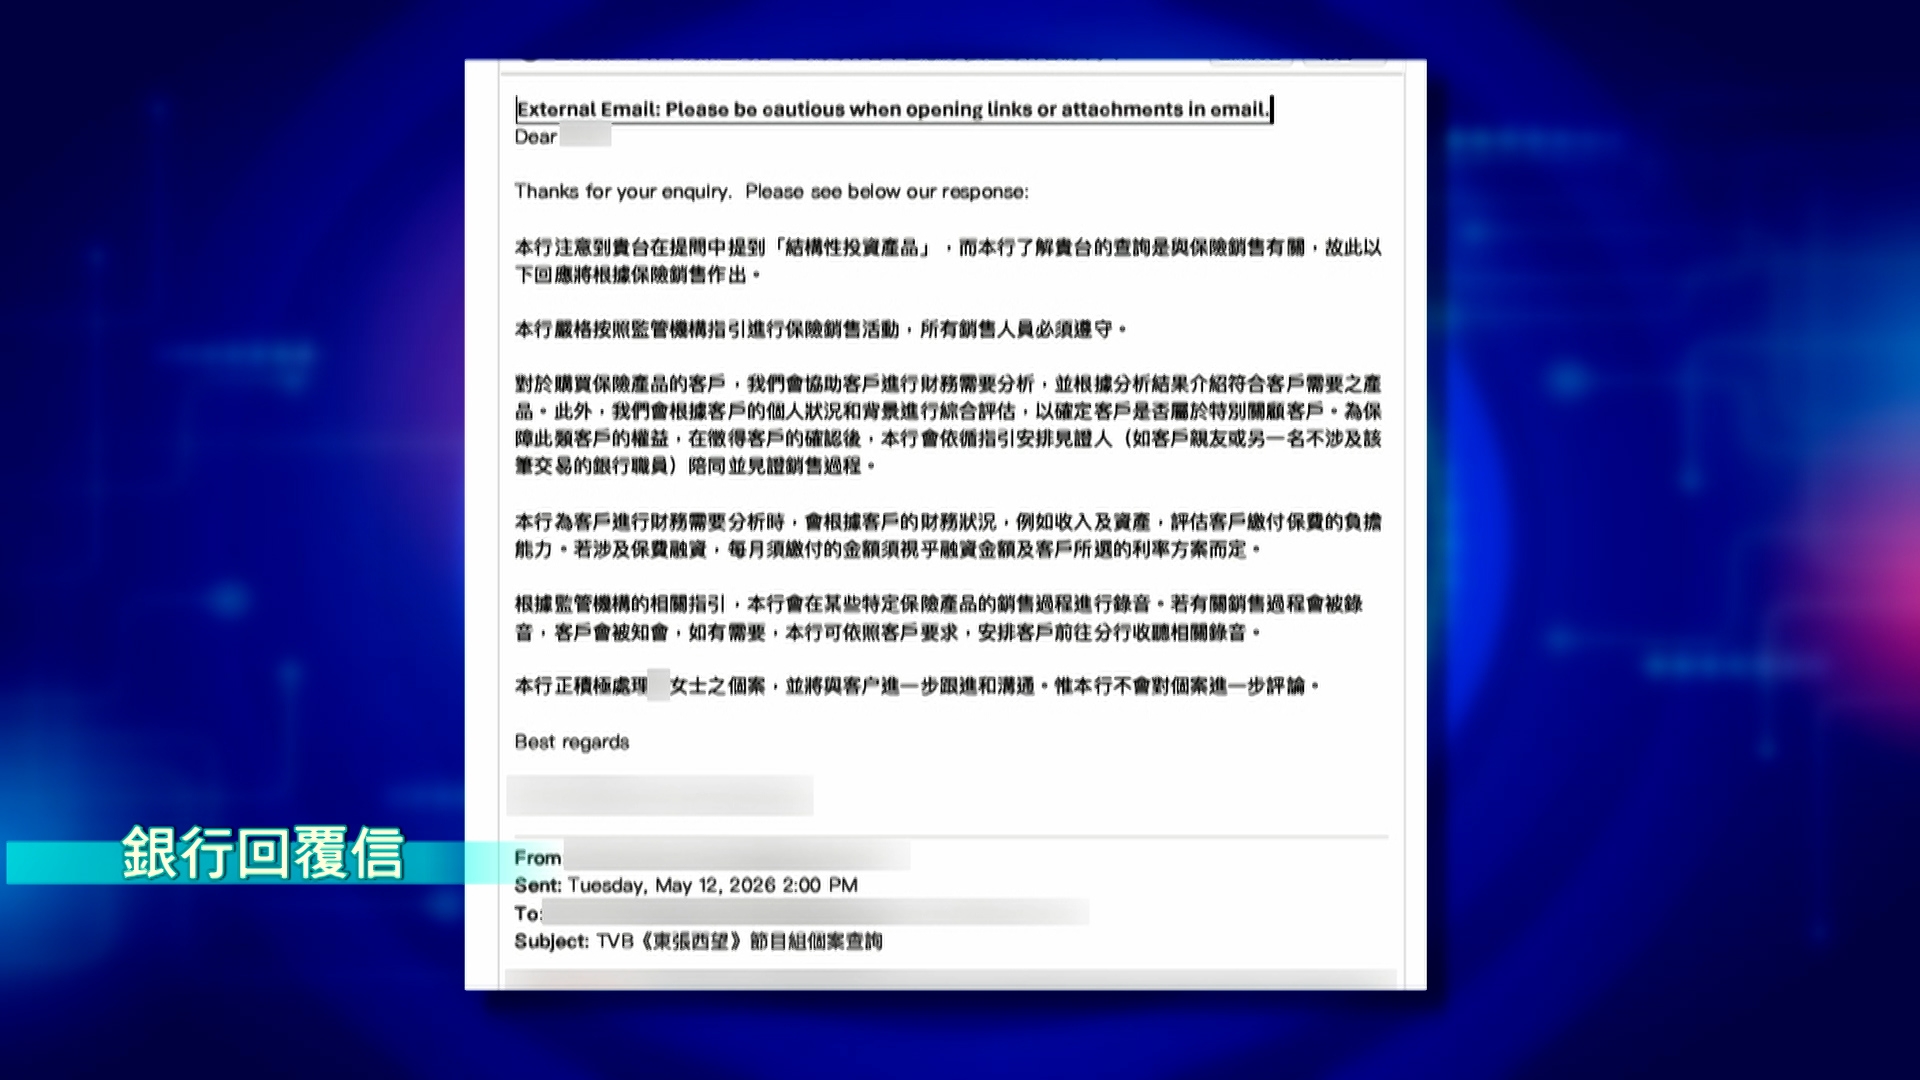
個案三:作家林妙茵母親險中招 續定期變買儲蓄保
作家林妙茵亦在《明報》專欄及個人Facebook分享親身經歷,指數月前母親有一份定期存款到期,銀行理財經理致電她,說「去分行傾利息會好啲」。林妙茵因工作無法陪同,千叮萬囑母親「只去續定期,唔好俾人sell嘢」。母親信心滿滿地說「今次一定一定只續定期」。
結果呢?母親回家後傳來口訊:「我續咗份定期啦,今次續咗5年呀,高息啲㗎。」林妙茵一聽即知出事——「現在哪有高息的5年定期存款?」
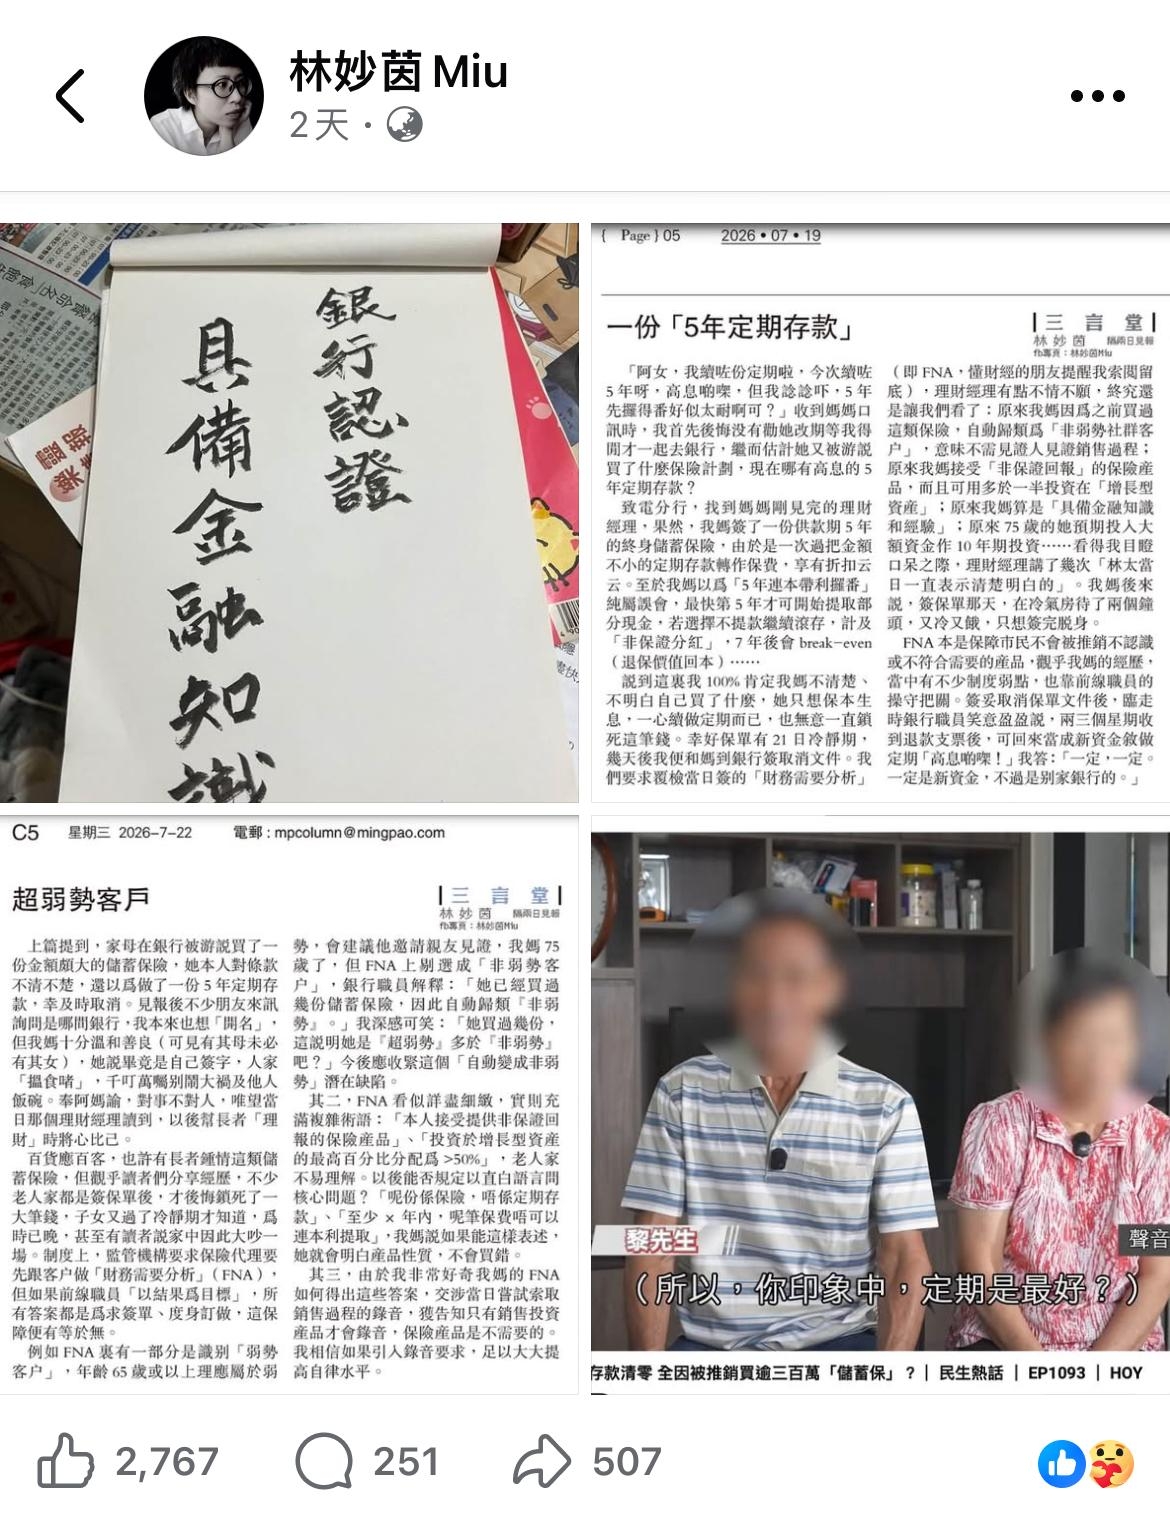
與銀行職員溝通時發現的無理事件
林妙茵發現母親買的是儲蓄保險後,與銀行職員展開交涉,過程中發現多項令人憤怒的無理情況:
- 第一,職員堅稱「呢個就係定期存款」。 即使林妙茵指出保單條款列明是保險產品,職員仍以「同定期一樣」作辯解,拒絕承認誤導。
- 第二,職員反問「你阿媽簽咗名㗎,你知唔知?」 將責任推給一位七十多歲、對金融產品毫無認知的長者,完全無視銷售過程中應有的講解義務。
- 第三,當林妙茵要求解釋為何5年不能取款,職員支吾以對。 林妙茵在文中質疑:「5年先攞得番好似太耐啊可?」——這正是長者最需要的流動性,卻被職員刻意淡化。
林妙茵最終成功在冷靜期內取消保單,取回款項。她其後撰文稱,不少朋友來訊詢問是哪間銀行,但她母親溫和善良,說「人家搵食啫」,叮囑別鬧大。林妙茵唯有寄語那位理財經理:「以後幫長者『理財』時將心比己。」
長者投資注意事項 家人必睇7大自保貼士
1. 分清「定期存款」與「儲蓄保險」
定期存款受存款保障計劃保障,可隨時提取(或到期提取);儲蓄保險是保險產品,提早退保會損失本金,且回報並非保證。簽署任何文件前,必須問清楚:「這是定期存款,還是保險?」
2. 留意冷靜期權利
一般儲蓄保險設有21日冷靜期,投保人在期限內取消保單,可以全數取回已付保費。若錯過冷靜期,提早退保可能損失大部分本金。
3. 保費融資涉槓桿風險 退休人士不宜
保費融資涉及借貸,利率浮動,若息口上升,利息負擔會急升,甚至面臨「Call Loan」風險。退休人士收入有限,不適合承擔此類槓桿產品。
4. 家人陪伴長者去銀行
如長者要處理大額存款或投資,家人應盡量陪同,協助了解產品內容,避免長者被誤導。
5. 要求銀行提供書面產品說明
長者或家人應主動要求銀行提供書面說明,確認產品性質、鎖定期、退保條款及是否涉及借貸。若職員拒絕提供或含糊其辭,應立即離開。或要求把文件拿回家簽。
6. 保留所有文件及記錄
保留保單、投保文件、銀行職員的通訊記錄(如WhatsApp截圖),一旦發現問題,可作為投訴證據。
7. 善用「弱勢客戶」保障權益
年滿65歲客戶通常被列為「弱勢客戶」,銀行銷售時須更嚴格審查,並應詢問是否需要家人陪同。投訴時可強調長者屬弱勢客戶、產品不適切,要求重聽銷售錄音。
長者防騙3大關鍵
1. 唔好貪高息:回報越高,風險越大,切勿被「限時優惠」沖昏頭腦
2. 唔好急住簽:帶回家與家人商量,看清楚條款才簽署
3. 唔好怕問:不明白就問到明白,有懷疑就拒絕
【延伸閱讀】
長者騙案|冒充房屋署職員家訪 乘機套取長者個人資料 長者三招免受騙/附房署家訪守則
新型騙案|七旬翁被內地旅遊局告知 被用盜回鄉證失1200萬/警方:小心3個電話字頭!
長者騙案|82歲婆婆被騙420萬 原來誤墮偽冒Now/HOY TV續訂Netflix釣魚短訊騙局
長者騙案|81歲老婦網戀「駐港軍官」失500萬 十日40宗網戀騙案累計騙4千萬 55+歲中年婦高危
長者騙案|華仔80歲婆婆級Fans 收「劉德華」短訊氹買禮品卡 五個月內損失12萬 五大長者防騙貼士
長者騙案|YouTube網紅糖尿病專家「陳志明醫師」證實AI生成 長者小心網上虛假健康資訊!
長者騙案|銀行都會呃你錢?最新「中銀生活」假冒短訊索6萬元續約 誘導開屏幕分享轉走100萬港元