【公屋/資產/離世/轉名/失業/房署/遷出/房屋署】一名女網民在Facebook群組「香港公營房屋討論區」中發帖,表示自己和父親本身同住公屋,本來是公屋戶主的父親最近離世,房屋署職員指她可申請繼承父親租約,即租約轉為她名下,但要求她接受全面資產審查。
銀行戶口資產超出上限
然而事主表示據房屋條例,單人的資產上限不能超過131萬元,但她的銀行戶口有約150萬元,超過一人資產上限,房屋署遂向她發出遷出通知,要求她在數月內遷離單位,令她感到非常徬徨,
「因為150萬積蓄根本買不到私樓,而出面租一間屋的租金起碼7,000,這樣我辛苦儲來的積蓄很快便會耗盡。計埋日常開支,大約3、4年用完,到時只能夠攞3,000蚊綜援加2,200蚊租金補貼,加埋都唔夠交7,000蚊租。如果到時冇晒錢再申請公屋,夠交租都唔夠睇醫生。萬一有大病要做大手術,到時都唔知點算。」
「上年我又被公司裁員變成失業軍,現在只得3個月時間,想請教大家意見指點一下前路,感謝。」
收遷出通知書不能再調整資產
她又指房屋署發出遷出通知書後,由於搵樓需時,可向署方申請暫住3、4個月,但日子屆滿後便必須遷出。「這3、4個月即使你把資金調整到符合指定資格標準,亦不能夠再攞番公屋權」、「我試過話而家用清30萬,再畀啲單你睇,佢話冇得咁」。
網民:審查前冇做好準備
帖文曝光後,有網民建議不同方法把資產轉移,但都有人指為時已晚,「建議你捐20萬畀慈善教育用途」、「住公屋戶口唔可以有錢係常識嚟」、「應該冇辦法,審查前你冇做好準備」、「交審查前處理啲錢」、「準備搵樓租」、「揸住150萬盡快騰出單位出去租屋住啦,留番畀15,000蚊積蓄都冇嘅人居住」、「即刻結婚變番2人家庭咪唔超囉,或者將啲錢買六合彩,中咗就可以買私樓」。
對於有網民提議現在即以不同途徑把資產分散,事主表示收到遷出通知書後,調整資產也無法改變現狀,即使是多年前的資金流向紀錄也追溯得到,甚至可能會被懷疑「串謀欺騙」、「左手交右手」。
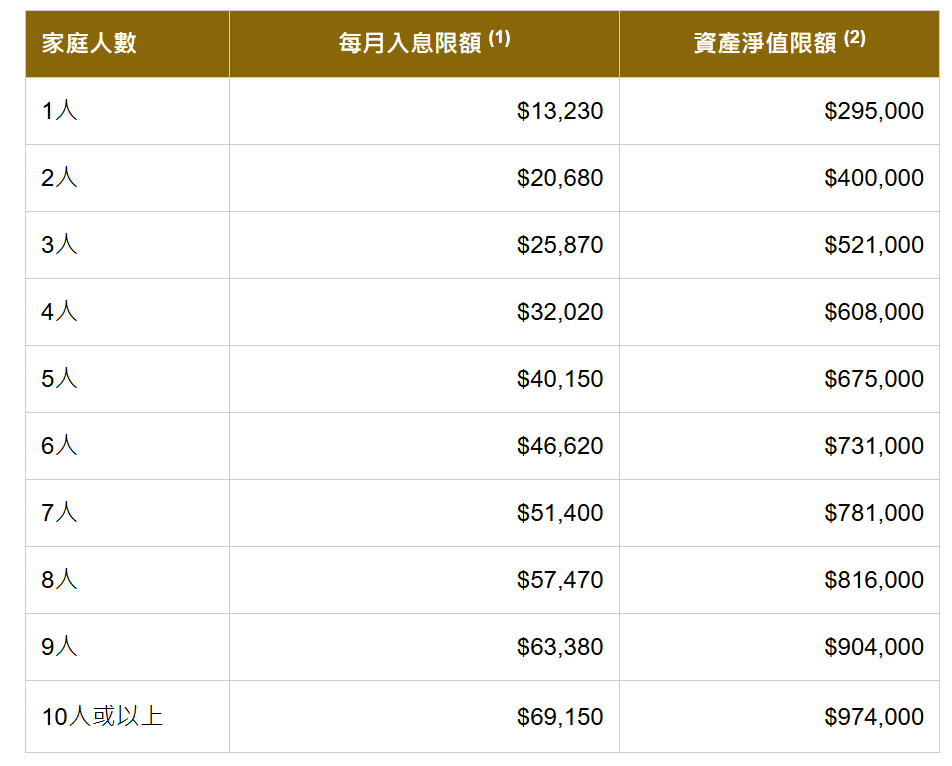
公屋申請入息及資產淨值限額
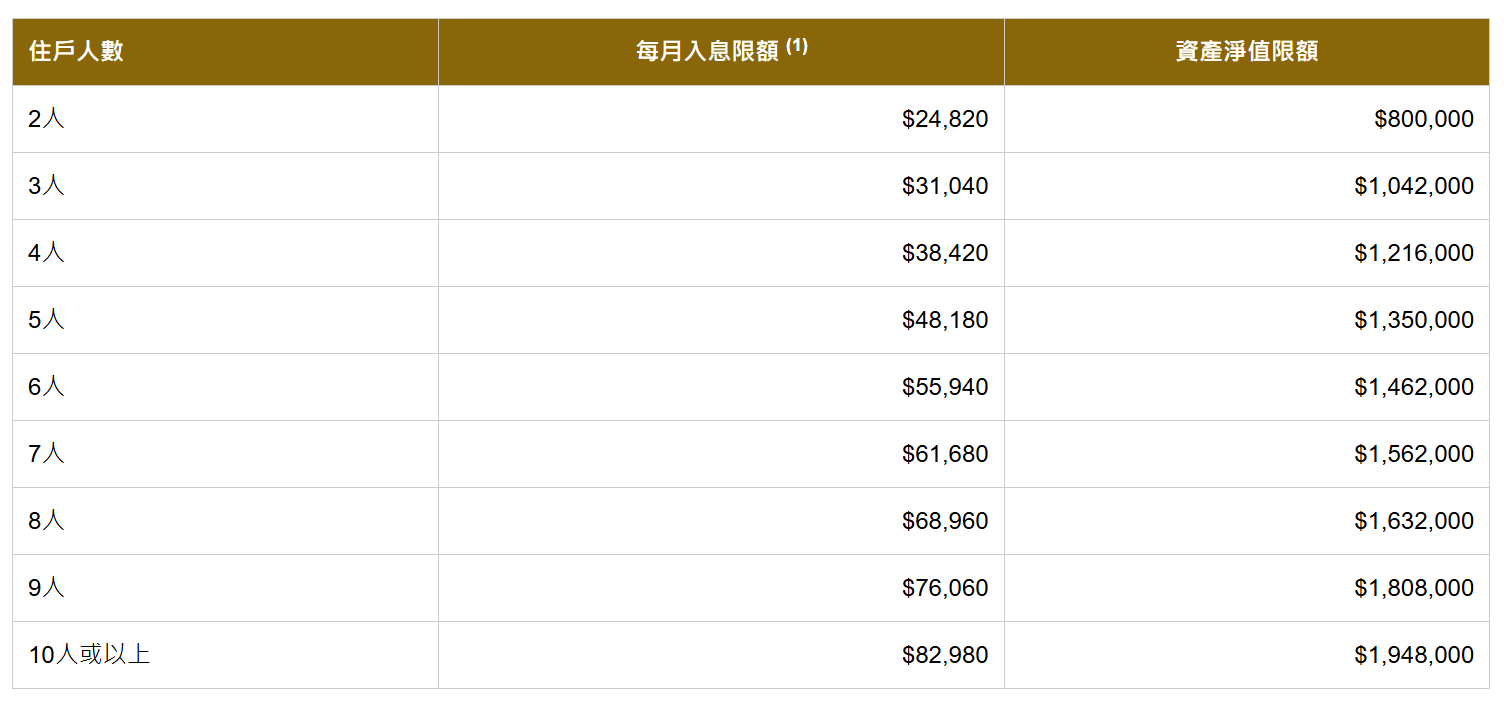
非親屬關係之長者住戶入息及資產淨值限額
強制性公積金或公積金計劃下的法定供款可於申報入息時獲得扣除。
若全部家庭成員均為年滿60歲或以上的長者,其資產淨值限額為限額的2倍。(即1至10人或以上長者家庭的資產淨值限額分別為590,000元、800,000元、1,042,000元、1,216,000元、1,350,000 元、1,462,000元、1,562,000元、1,632,000元、1,808,000元和1,948,000元)。
【延伸閱讀】
公屋裝修|公屋裝置邊啲唔拆得?房委會解構3類限制,有租戶拆錯被罰近4萬!(附房署代還原參考價目表)